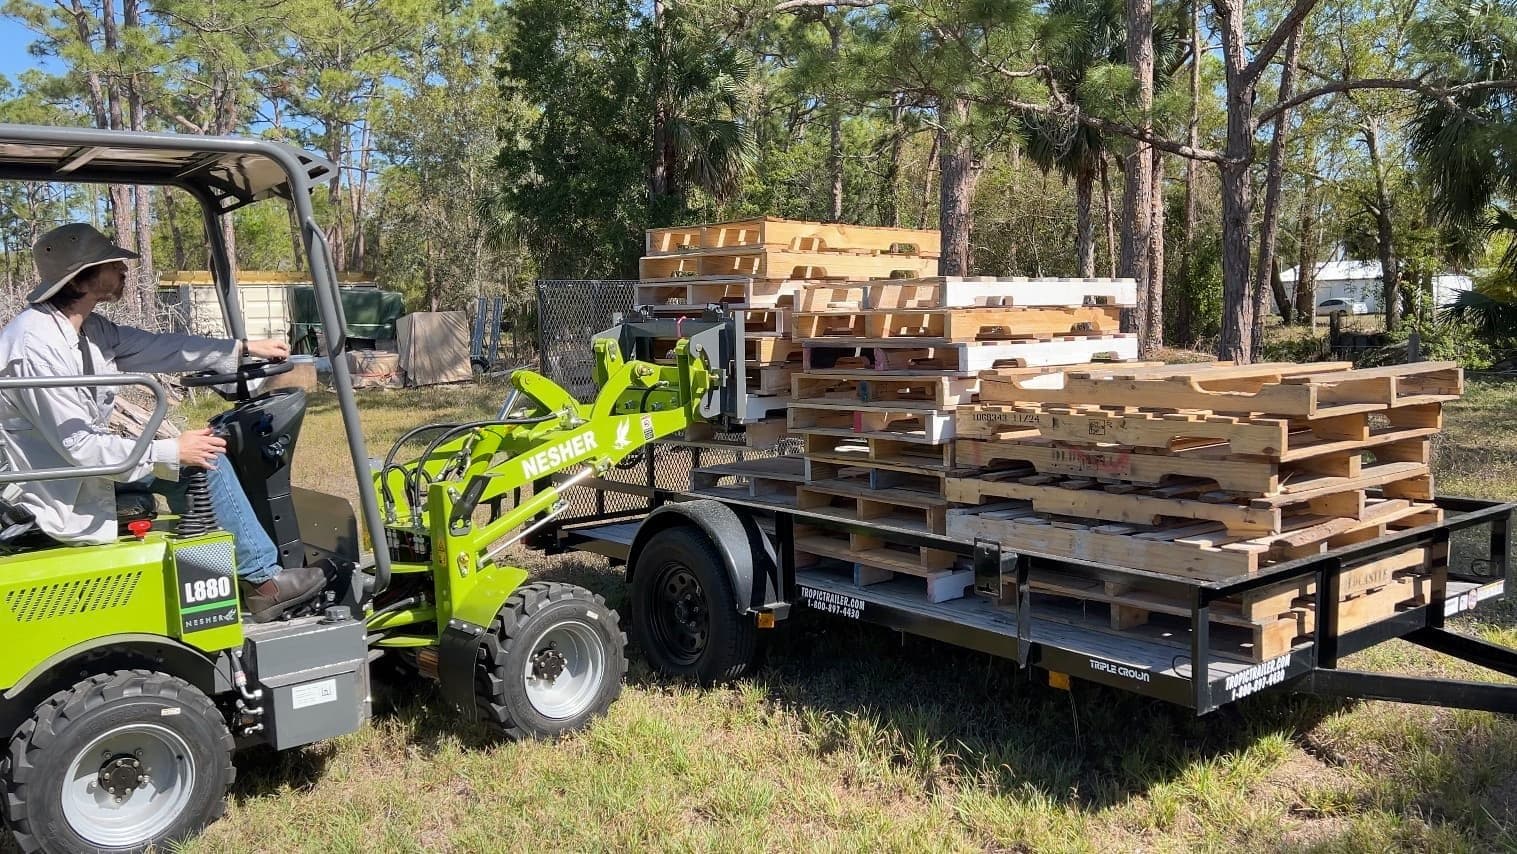
Deux mesures fiscales fédérales s'appliquent à l'achat d'une chargeuse électrique en 2026 : une déduction de 100 % la première année, ouverte à toute entreprise, et un crédit remboursable pouvant atteindre 30 %, réservé aux sociétés. En date d'octobre 2026, nous n'avons trouvé aucune subvention provinciale à l'achat pour l'équipement électrique hors route. Ce guide est de l'information générale et non un conseil fiscal : confirmez votre situation avec votre comptable.
Déduction de 100 % la première année (catégorie 56)
L'équipement à zéro émission qui n'est pas un véhicule routier entre dans la catégorie 56 de la déduction pour amortissement. Selon le résumé du projet de loi C-15 par EY (sanction royale le 26 mars 2026), cette catégorie donne droit à une déduction de 100 % la première année pour l'équipement acquis depuis le 1er janvier 2025 et mis en service avant 2030.
Cette mesure est ouverte à toute entreprise, constituée en société ou non : travailleurs autonomes, fermes et sociétés. Deux précisions. Le site de l'Agence du revenu du Canada peut encore afficher l'ancien barème (55 % en 2026-2027); mentionnez le projet de loi C-15 à votre comptable. Et le traitement au Québec peut différer du fédéral.
Crédit d'impôt à l'investissement pour les technologies propres (jusqu'à 30 %)
C'est un crédit remboursable pouvant atteindre 30 % du coût d'un équipement neuf, qui passe à 15 % en 2034 (Agence du revenu du Canada). Trois conditions comptent :
Seules les sociétés canadiennes imposables peuvent le réclamer. Les travailleurs autonomes, les fermes non constituées en société, les particuliers et les municipalités n'y ont pas droit.
L'équipement doit être neuf et utilisé au Canada. Une machine de démonstration ou d'occasion n'est pas admissible.
L'admissibilité d'une chargeuse reste à confirmer. La loi vise les « véhicules à zéro émission non routiers », et une chargeuse électrique devrait y correspondre, mais le guide technique de Ressources naturelles Canada pour cette catégorie est encore en préparation.
Pour une société, 30 % représentent jusqu'à 5 997 $ sur une L880, 10 500 $ sur une L1400 et 19 500 $ sur une L2500. Si vous visez le crédit, achetez la machine au lieu de la louer : un équipement loué n'est admissible que dans des cas limités.
Les deux mesures ne s'additionnent pas sur le plein prix
Le crédit réduit le coût sur lequel la déduction se calcule. Une société qui reçoit un crédit de 30 % déduit donc les 70 % restants, pas 100 %. Nous ne publions pas de « coût net » : il dépend de votre taux d'imposition, et votre comptable le calculera en quelques minutes.
| Acheteur | Crédit de 30 % | Déduction la première année |
|---|---|---|
| Société canadienne imposable | Oui, si la machine est admissible | 100 % du coût après crédit |
| Travailleur autonome ou ferme non constituée en société | Non | 100 % du coût |
| Municipalité ou particulier | Non | Non |
Programmes provinciaux : rien de confirmé pour l'instant
En date d'octobre 2026, nous n'avons trouvé aucun programme du Québec ou de l'Ontario qui finance l'achat d'une chargeuse électrique hors route. Le programme Écocamionnage vise les véhicules routiers, le programme ontarien d'efficacité énergétique à la ferme exclut les véhicules et tracteurs, et le volet fédéral d'adoption des technologies propres en agriculture est fermé. Si un programme s'ouvre, nous mettrons cette page à jour.
Financement
Deux programmes publics peuvent aider à financer l'achat par l'entremise de votre institution financière. Les petites entreprises non agricoles peuvent demander un prêt du Programme de financement des petites entreprises du Canada, qui couvre l'équipement. Les fermes peuvent s'adresser à Financement agricole Canada.
Prochaines étapes
Voyez nos chargeuses électriques Nesher, configurez la vôtre ou demandez une soumission à remettre à votre comptable.